
Capital Koala
- Évaluation
- 3,7
- Téléchargements
- 10.00K
- Classification du contenu
- PEGI 3
Capital Koala - Captures d'écran
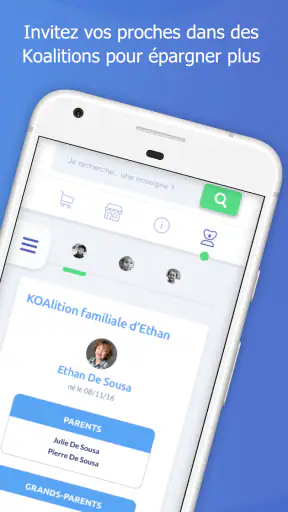
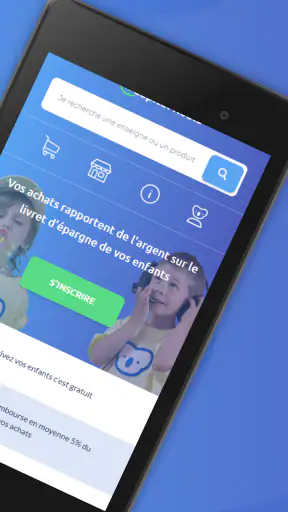
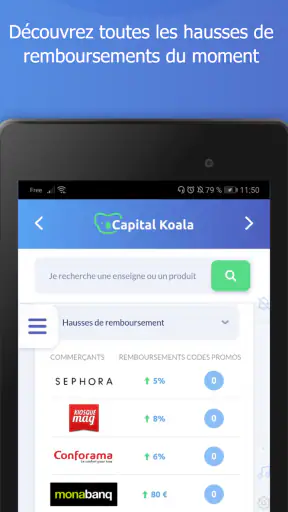
Avantages
- Programme de cashback simple à comprendre pour les achats du quotidien.
- Possibilité d’épargner pour les enfants grâce aux remboursements cumulés.
- Application pensée pour accompagner les familles dans leurs dépenses.
- Large choix de partenaires et d’enseignes selon les offres disponibles.
- Suivi des gains pratique depuis un espace personnel dédié.
Inconvénients
- Le cashback dépend des achats effectués chez les partenaires référencés.
- Les remboursements peuvent nécessiter un délai avant d’être disponibles.
- Certaines offres sont limitées dans le temps ou soumises à conditions.
- L’intérêt de l’application reste faible pour les utilisateurs qui achètent peu en ligne.
- La création d’un compte et le partage de données personnelles sont nécessaires.
Capital Koala - Description
- Nom de l'application
- Capital Koala
- Nom du package
- com.capitalkoala.app
- Développeur
- Capital Koala Tech
- Catégorie
- Shopping
- Dernière mise à jour
- 27 mai 2019
- Version
- 5.0.1
J’ai abordé Capital Koala comme une application de shopping à tester dans la vraie vie, et non comme une simple vitrine de bons plans. Son idée est facile à comprendre : les achats du quotidien peuvent contribuer à constituer une épargne pour les enfants. Le concept paraît séduisant dès la première utilisation, surtout pour les parents qui achètent déjà régulièrement en ligne et qui veulent donner une utilité supplémentaire à ces dépenses.
L’application est gratuite, classée dans la catégorie Shopping, et développée par Capital Koala Tech. Elle s’adresse à un public très large, avec une classification PEGI 3, mais son intérêt principal concerne clairement les familles. Après une première prise en main, mon avis est nuancé : l’attrait est réel, mais la valeur durable dépend beaucoup de la régularité des achats et de la capacité à intégrer le service dans ses habitudes sans transformer chaque commande en chasse permanente à la récompense.
Une première semaine convaincante, surtout si l’on achète déjà en ligne
La première qualité de Capital Koala est de ne pas demander de changer complètement sa façon de consommer. L’application repose sur une logique simple : au lieu de chercher une solution d’épargne totalement séparée, on associe cette démarche à des achats que l’on aurait parfois effectués de toute façon. Cette approche rend le service plus accessible qu’un outil financier qui demanderait un suivi quotidien ou des versements manuels.
Lors de mes premiers essais, j’ai surtout apprécié la clarté de la promesse. On comprend rapidement que l’objectif n’est pas de faire baisser immédiatement le prix affiché d’un produit, mais de transformer une partie de l’activité d’achat en épargne destinée aux enfants. Cette distinction est importante. Une personne qui cherche uniquement le prix le plus bas ne regardera pas l’application de la même manière qu’un parent qui raisonne sur plusieurs années.
La découverte est également favorisée par le fait que l’application est gratuite. Cela réduit le risque de tester le service, à condition de garder une règle simple : ne jamais acheter quelque chose uniquement parce qu’une épargne potentielle est associée à la commande. La meilleure utilisation consiste à commencer par les achats déjà prévus, puis à vérifier si le passage par Capital Koala s’intègre naturellement au parcours.
Cette précaution évite un piège classique des programmes de récompense. Une économie future peut sembler intéressante, mais elle ne compense pas forcément un achat inutile, une livraison moins avantageuse ou un produit choisi trop vite. Dans mon expérience, l’application a davantage de sens comme couche supplémentaire au-dessus d’une décision d’achat déjà raisonnable que comme déclencheur de nouvelles dépenses.
Le bon réflexe avant de valider une commande
Pour tirer quelque chose de l’application, je conseille de l’ouvrir avant de commencer ses achats, et non après. Ce petit changement de routine permet de vérifier si le parcours prévu peut être associé au service. Il faut ensuite comparer le résultat avec ses habitudes habituelles : prix final, délai, conditions de livraison et simplicité du paiement restent prioritaires.
Cette méthode apporte un premier enseignement utile. Capital Koala n’est pas nécessairement l’outil principal pour organiser tout son budget familial. C’est plutôt un intermédiaire à consulter au bon moment. Si l’on oublie de passer par l’application, l’expérience perd une grande partie de son intérêt. La motivation initiale est donc forte, mais elle repose sur la mémoire et sur un geste supplémentaire.
J’ai aussi trouvé intéressant de distinguer deux profils dès la première semaine. Pour un parent qui commande déjà régulièrement des vêtements, des articles pour la maison ou des cadeaux, le service peut s’insérer dans des occasions fréquentes. Pour quelqu’un qui achète rarement en ligne, l’épargne générée risque d’être trop irrégulière pour justifier une nouvelle étape à chaque commande.
Une application à présenter comme un outil familial, pas comme une remise immédiate
La manière dont on explique Capital Koala à un autre membre de la famille change beaucoup son usage. Si on le présente comme une réduction instantanée, la déception peut arriver rapidement. Si on le décrit comme une façon de faire travailler certains achats au bénéfice d’un projet pour l’enfant, l’attente devient plus réaliste.
Cette nuance compte aussi pour les proches qui participent aux achats. Un membre de la famille peut être intéressé par l’idée de contribuer indirectement à l’épargne d’un enfant, mais il aura besoin de comprendre le fonctionnement avant de modifier sa routine. Le service peut donc devenir un outil collectif, mais seulement si chacun sait quand l’utiliser et pourquoi.
La version actuelle affichée est la 5.0.1 et l’application fonctionne à partir d’Android 7.0. Pour un appareil qui respecte cette exigence, l’obstacle technique de départ reste limité. En revanche, la compatibilité minimale ne garantit pas à elle seule une expérience parfaite sur tous les téléphones anciens : la fluidité dépend aussi de l’état général de l’appareil et de la version du système utilisée au quotidien.
La valeur après plusieurs mois dépend davantage de l’habitude que de la nouveauté
Après l’effet de découverte, la question devient plus intéressante : Capital Koala mérite-t-il une place durable dans la routine familiale ? À mon avis, oui pour certains foyers, mais pas comme une application que l’on consulte constamment. Sa valeur est cumulative et discrète. Elle ne vient pas d’une action spectaculaire, mais de la répétition de petits passages par le bon canal lors d’achats réellement nécessaires.
Le service est donc plus proche d’un automatisme à entretenir que d’une application de shopping à parcourir chaque jour. Cette différence permet de mieux gérer son attention. Je ne vois pas d’intérêt à ouvrir l’application sans intention d’achat ; cela peut simplement encourager la comparaison permanente et la tentation de commander. Je préfère la garder dans ma routine de préparation, au moment où un achat est déjà décidé.
Sur une période mensuelle, la méthode la plus saine consiste à regrouper mentalement les achats prévisibles. On peut penser aux fournitures, aux vêtements d’une saison, aux besoins du foyer ou aux cadeaux. L’objectif n’est pas de multiplier les commandes, mais de ne pas oublier l’application lorsqu’un achat légitime se présente. Cette organisation réduit le risque de transformer l’épargne en prétexte de consommation.
La valeur récurrente vient de la discipline, pas de la fréquence d’ouverture. C’est probablement le point le plus important pour juger le produit sur la durée. Une personne qui installe l’application puis l’oublie ne profitera pas vraiment de son principe. À l’inverse, une famille qui l’intègre à son parcours d’achat peut apprécier le fait que l’épargne se construise en arrière-plan, sans versement manuel à chaque fois.
Ce que Capital Koala fait mieux que les alternatives habituelles
Par rapport à une application de cashback classique, l’angle de Capital Koala est plus familial. Le bénéfice n’est pas présenté comme une somme destinée à réduire directement la prochaine facture, mais comme une contribution orientée vers l’avenir de l’enfant. Cette destination donne une dimension plus concrète à l’effort, surtout pour les parents qui ont du mal à maintenir une épargne séparée.
Face à un compte d’épargne alimenté manuellement, l’application demande moins de volonté au moment du versement. On ne doit pas forcément penser à transférer une somme après chaque achat. En contrepartie, le résultat dépend du fait de passer par le parcours prévu et de réaliser des achats éligibles dans le cadre du service. Le contrôle est donc moins direct qu’avec un virement programmé.
Une autre alternative est de comparer les prix sur plusieurs sites avant de commander. Cette méthode peut être plus intéressante pour un achat coûteux, car une petite différence de prix immédiate peut dépasser l’avantage futur associé à l’épargne. Capital Koala n’a pas vocation à remplacer cette comparaison. Je l’utiliserais plutôt après avoir vérifié que le prix et les conditions restent corrects.
Enfin, une épargne familiale traditionnelle offre généralement une visibilité plus directe sur les versements. L’application est plus séduisante pour démarrer une démarche sans avoir à créer une nouvelle habitude financière complexe, mais elle convient moins à la personne qui veut piloter précisément chaque montant et chaque échéance. Le choix dépend donc du besoin : simplicité comportementale d’un côté, contrôle détaillé de l’autre.
Un scénario concret dans la vie quotidienne
Imaginons une famille qui doit acheter plusieurs articles pour la rentrée. Les achats sont planifiés, le budget est déjà défini et les produits ont été comparés. Avant de commander, un parent ouvre Capital Koala, vérifie le parcours disponible, puis effectue l’achat en suivant les étapes indiquées. Une fois la commande terminée, il conserve les informations utiles et évite de considérer l’épargne comme immédiate ou garantie avant de la voir apparaître dans le suivi prévu.
Le mois suivant, la même famille doit acheter un cadeau et quelques articles pour la maison. Le geste est désormais plus facile à retenir, car il est associé à une situation précise : avant une commande en ligne, vérifier Capital Koala. C’est là que le service peut devenir durable. Il ne demande pas une surveillance permanente, mais une courte vérification au bon moment.
Ce scénario montre aussi la limite du système. Si le parent oublie l’application une fois, il ne faut pas racheter le produit ou annuler une commande simplement pour recommencer. Le gain potentiel ne doit jamais prendre le dessus sur les conditions réelles de l’achat. Une bonne routine accepte les oublis et reprend au prochain besoin, sans culpabiliser ni forcer la consommation.
La charge d’entretien : faible, mais pas inexistante
Le principal effort demandé n’est pas technique. Il consiste à se souvenir de l’application, à consulter le parcours avant l’achat et à vérifier que l’opération a bien été prise en compte. Cette maintenance est légère, mais elle devient une véritable friction lorsque l’on est pressé, que l’on commande depuis un autre appareil ou que l’on passe directement par une application de marchand déjà installée.
Il faut aussi accepter de consacrer un peu d’attention aux conditions du parcours. Les programmes de récompense ne fonctionnent pas comme une remise universelle appliquée à tout. Une commande peut comporter des exclusions, des étapes particulières ou des règles qui rendent le suivi moins intuitif. Même sans entrer dans une lecture interminable, je recommande de regarder les indications avant de finaliser un achat important.
Pour limiter la fatigue, je conseille de réserver Capital Koala aux achats planifiés et de ne pas chercher à l’utiliser pour chaque petite dépense. Cette sélection rend la routine plus réaliste. Elle évite également de transformer une application conçue pour aider l’épargne en tableau de contrôle supplémentaire, avec une vérification constante de chaque commande.
La maintenance concerne aussi la confiance. Quand on utilise un service d’épargne lié au shopping, on veut comprendre où en est le bénéfice et pourquoi une opération apparaît ou non. Une expérience durable doit donc rester lisible. Si le suivi semble trop éloigné du moment de l’achat ou si l’utilisateur doit constamment deviner l’état d’une opération, la motivation peut s’éroder rapidement.
Les sources de lassitude à surveiller
La première source de fatigue est l’écart entre l’effort mental et le résultat perçu. Ouvrir une application, vérifier un parcours et modifier son chemin d’achat peut sembler insignifiant au début. Répété sans visibilité claire sur l’épargne, ce geste peut finir par paraître disproportionné. Pour cette raison, je recommande de juger l’expérience sur plusieurs occasions réelles plutôt que sur une seule commande.
La deuxième difficulté vient de la comparaison avec les remises immédiates. Une réduction visible au moment du paiement est psychologiquement plus satisfaisante qu’une épargne destinée à plus tard. Capital Koala demande une vision plus longue. Si l’on cherche surtout une économie instantanée, une application de coupons ou un comparateur de prix sera souvent plus convaincant.
La troisième fatigue concerne les achats impulsifs. La promesse d’épargner pour un enfant peut donner une justification émotionnelle à une commande qui n’était pas nécessaire. Il faut rester vigilant : l’épargne associée à un achat ne transforme pas cet achat en bonne décision. C’est un compromis essentiel, et je considère qu’il faut le rappeler à chaque utilisateur qui souhaite installer l’application pour faire des économies.
Un autre point de friction apparaît lorsque plusieurs membres de la famille achètent chacun de leur côté. Sans règle commune, certains passent par l’application et d’autres non. Le résultat devient difficile à suivre, et l’idée de contribution collective perd de sa cohérence. Une courte consigne familiale, comme vérifier le service avant les achats importants, peut suffire à éviter cette dispersion.
À qui je conseille l’application, et à qui je la déconseille
Je la conseille aux parents qui font déjà des achats en ligne, qui souhaitent donner une direction familiale à une partie de ces dépenses et qui acceptent d’ajouter une étape avant la commande. Elle peut aussi convenir à une famille qui veut commencer à épargner sans mettre immédiatement en place un système compliqué. L’application est particulièrement intéressante lorsque les achats sont réguliers et planifiables.
Je la déconseille en revanche à la personne qui achète très rarement sur Internet, qui refuse toute étape supplémentaire ou qui veut une réduction certaine et immédiate. Elle n’est pas non plus le meilleur choix pour quelqu’un qui compare uniquement le prix final et qui ne souhaite pas modifier son parcours d’achat. Dans ces cas, un comparateur, un programme de fidélité classique ou un virement d’épargne automatique peut être plus adapté.
Les familles très organisées financièrement peuvent également préférer une solution qui permet de définir précisément les montants versés chaque mois. Capital Koala apporte une forme de simplicité, mais cette simplicité s’accompagne d’une dépendance aux achats et au respect du parcours. Ce n’est pas un remplacement universel pour une stratégie d’épargne structurée.
Un service installé, mais qui doit encore gagner sa place au quotidien
Capital Koala est disponible depuis le vingt-sept mai deux mille dix-neuf et affiche une note moyenne de trois virgule sept, basée sur un peu plus de cent cinquante évaluations. Avec plus de dix mille installations, l’application reste identifiable dans son domaine sans donner l’impression d’être un outil incontournable pour tout le monde. Ces éléments me font la voir comme une solution de niche utile, plutôt que comme une plateforme de shopping à adopter par réflexe.
Le nombre de commentaires, un peu inférieur à une centaine, permet de comprendre qu’il existe déjà un retour d’expérience autour du service, mais il ne suffit pas à prédire la satisfaction de chaque famille. Ce qui compte le plus est la compatibilité entre le fonctionnement proposé et les habitudes personnelles. Une bonne note ne compense pas une routine trop contraignante, tout comme une expérience moyenne ne retire pas forcément son intérêt à un foyer bien ciblé.
Le développeur Capital Koala Tech maintient une version actuelle numérotée 5.0.1, ce qui montre que l’application continue d’être proposée sous une forme suivie. Pour moi, la question décisive n’est toutefois pas seulement la présence de mises à jour : c’est la capacité du service à rester simple lorsqu’on l’utilise plusieurs mois, après la curiosité initiale.
Mon verdict sur la valeur à long terme
Après avoir considéré son usage sur la durée, je vois Capital Koala comme une bonne idée à condition de lui donner une place limitée et bien définie. Je ne l’utiliserais pas comme une destination de navigation quotidienne, ni comme une raison de multiplier les commandes. Je l’intégrerais à une routine précise : décider d’abord de l’achat, comparer les conditions, puis consulter l’application avant de finaliser.
Son meilleur argument est comportemental. Elle peut aider une famille à associer des dépenses ordinaires à un projet d’épargne pour un enfant, sans exiger un grand changement de méthode. Son point faible est tout aussi clair : la valeur dépend de la mémoire, du respect du parcours et de la patience nécessaire pour apprécier un bénéfice qui n’est pas forcément immédiat.
Je la garderais donc sur mon téléphone si j’achetais régulièrement en ligne et si l’objectif familial me motivait assez pour maintenir ce petit réflexe. Je la supprimerais sans hésiter si elle me poussait à consulter les offres en permanence, si elle compliquait mes commandes ou si je préférais gérer l’épargne avec des versements fixes. Capital Koala mérite une place durable seulement lorsqu’il accompagne une consommation déjà maîtrisée.
En résumé, l’application séduit rapidement grâce à une promesse familiale facile à comprendre, puis elle doit prouver sa valeur par la constance. Elle ne remplace ni un comparateur de prix ni une organisation financière complète, mais elle peut devenir un intermédiaire pratique pour des achats prévus. Pour les bonnes familles, le bénéfice est discret et progressif ; pour les autres, l’étape supplémentaire risque de peser davantage que l’épargne espérée.
FAQ
Qu’est-ce que Capital Koala et comment fonctionne l’application ?
Capital Koala est un service de cashback qui permet de récupérer une partie de ses dépenses réalisées auprès de boutiques partenaires, principalement en ligne. Après avoir créé un compte, l’utilisateur accède aux enseignes disponibles depuis la plateforme, active le cashback, puis effectue son achat normalement. La commission reversée dépend du marchand, des conditions de l’offre et du montant éligible.
Capital Koala est-il gratuit et faut-il payer pour utiliser le service ?
L’inscription et l’utilisation de Capital Koala sont généralement gratuites pour les utilisateurs. Le service se rémunère grâce aux commissions versées par les boutiques partenaires lorsqu’un achat est effectué via la plateforme. Il est toutefois important de vérifier les conditions propres à chaque offre : certains produits, codes promotionnels, frais de livraison ou modes de paiement peuvent ne pas être pris en compte dans le calcul du cashback.
Comment récupérer son cashback avec Capital Koala ?
Pour recevoir le cashback, il faut généralement ouvrir la boutique partenaire depuis Capital Koala, activer correctement l’offre et finaliser l’achat dans la même session. Le montant peut d’abord apparaître comme “en attente”, car le marchand doit confirmer la commande et l’absence d’annulation ou de retour. Une fois validé, le cashback peut être versé selon les modalités et le seuil prévus par le service.
Pourquoi un achat ou un cashback peut-il ne pas être enregistré ?
Plusieurs raisons peuvent expliquer l’absence de suivi : l’offre n’a pas été activée, la navigation a été interrompue, un bloqueur de publicité ou de cookies était actif, ou l’achat a été réalisé avec un code non autorisé. Les retours, annulations, paiements différés et produits exclus peuvent également empêcher la validation. Avant de commander, il est donc conseillé de lire les conditions de l’enseigne.
Capital Koala est-il disponible sur Android et iPhone, et mes données sont-elles protégées ?
La disponibilité de Capital Koala peut varier selon le pays, le système utilisé et les modalités proposées par le service, notamment via une application mobile ou une plateforme web. Avant l’installation, vérifiez l’éditeur, les autorisations demandées et les avis récents sur Google Play ou l’App Store. Consultez également la politique de confidentialité afin de comprendre quelles données sont collectées et comment elles sont utilisées.


